
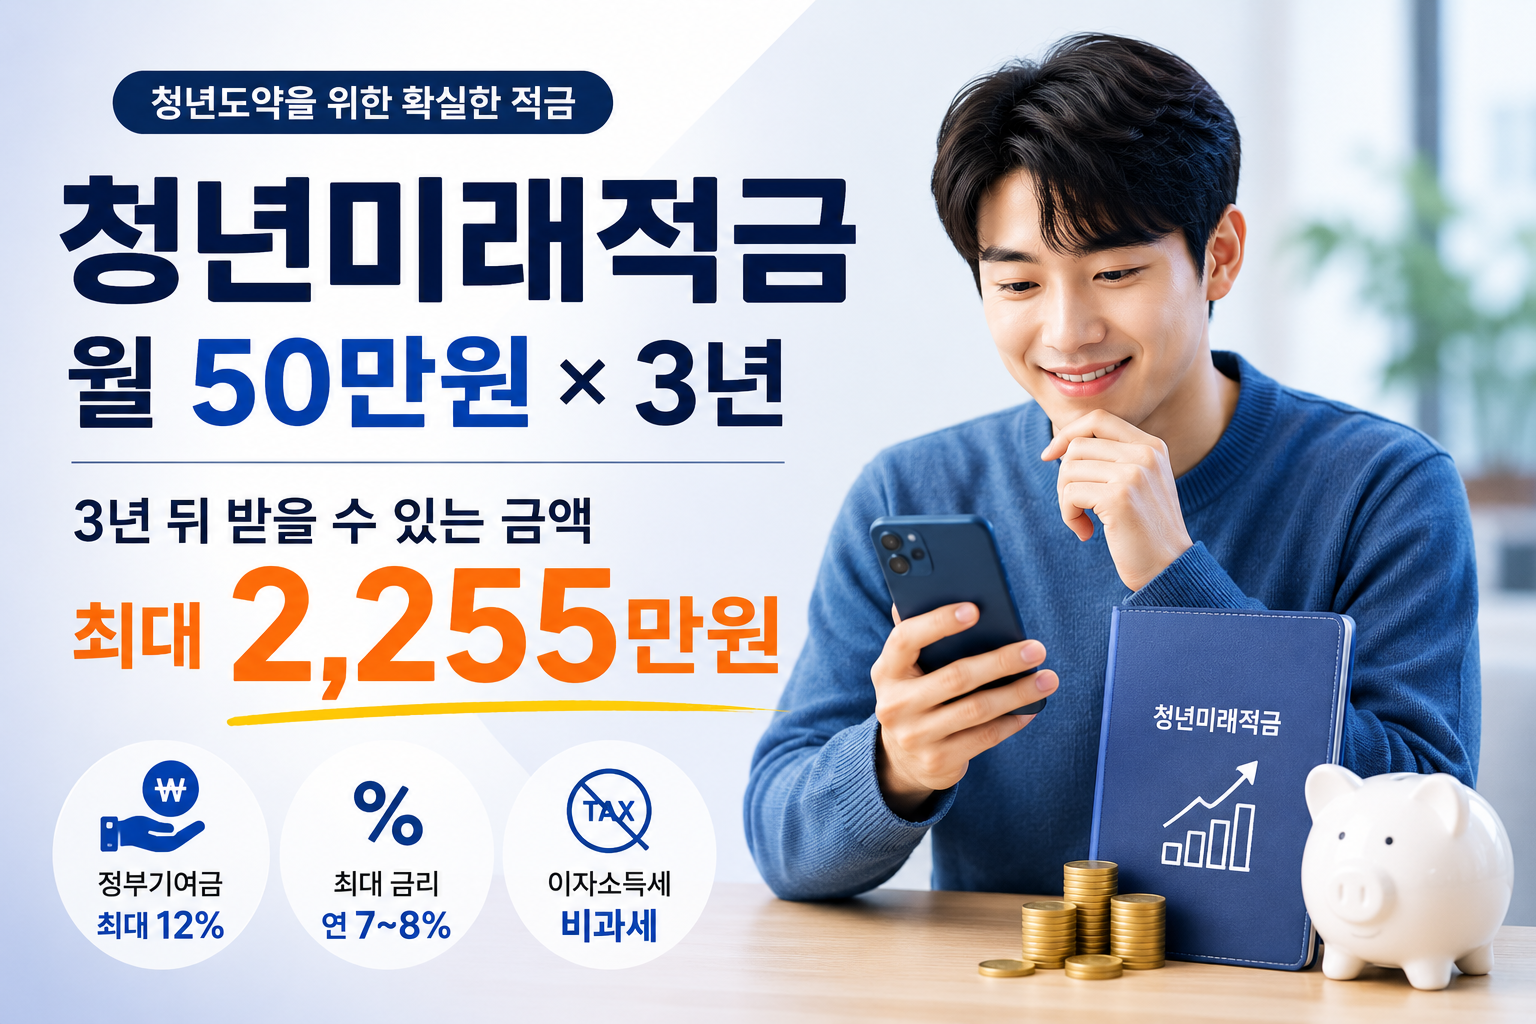
기존 5년 만기 청년도약계좌의 긴 가입 기간에 부담을 느낀 청년들을 위해 정부가 만기를 3년으로 대폭 단축하고 혜택을 집중시킨 ‘청년미래적금’이 운영 중입니다.
월 최대 50만 원까지 자유롭게 저축할 수 있으며, 은행 이자에 정부 기여금(최대 12%) 및 이자소득세 비과세 혜택이 더해져 3년 만기 시 최대 2,255만 원의 목돈을 마련할 수 있습니다.
1. 청년미래적금 핵심 요약
혜택 구조와 지원 대상 3가지 핵심 요약입니다.
- [x] 만기 및 저축 한도: 3년(36개월) 만기, 월 최대 50만 원 자유적립 (연 최대 600만 원)
- [x] 만기 수령액: 3년 납입 시 최대 2,255만 원 (우대형 기준: 원금 1,800만 원 + 기여금 216만 원 + 이자 239만 원)
- [x] 핵심 혜택: 최고 연 8% 수준 금리 + 정부 기여금 최대 12% 매칭 + 이자소득세 15.4% 전액 비과세
2. 일반형 vs 우대형 지원 조건 및 수령액 비교
가입자의 소득 조건에 따른 유형 분류와 최종 예상 수령액 비교입니다.
| 구분 | 소득 자격 조건 | 정부 기여금 매칭 | 3년 만기 최대 수령액 |
| 우대형 | 총급여 3,600만 원 이하 (중소기업 재직자/소상공인 등) | 월 납입액의 12% (월 최대 6만 원) | 최대 2,255만 원 |
| 일반형 | 총급여 6,000만 원 이하 (가구 중위소득 200% 이하) | 월 납입액의 6% (월 최대 3만 원) | 최대 2,138만 원 |
| 비과세형 | 총급여 6,000만 초과 ~ 7,500만 원 이하 | 기여금 미지급 (비과세만 적용) | 원금 + 세전 이자 전액 |
💡 쉽게 이해하기:
중소기업에 다니는 총급여 3,600만 원 이하 청년이 매월 50만 원씩 3년간 저축(원금 1,800만 원)하면, 정부 지원금 216만 원과 비과세 이자가 더해져 약 2,255만 원을 받아 연 19.4% 단리 적금에 가입한 효과를 얻습니다.
3. 세부 가입 자격 및 신청 요건
혜택을 적용받기 위해 충족해야 하는 세부 자격 기준입니다.
- 연령 기준: 신규 가입일 기준 만 19세 이상 ~ 만 34세 이하 (병역 이행자는 복무 기간만큼 최대 만 40세까지 연장)
- 소득 기준: 직전 과세기간 총급여 7,500만 원 이하 (종합소득 6,300만 원 이하) 및 금융소득종합과세 미대상자
- 중복 가입 여부: 기존 청년도약계좌와 중복 가입은 불가하지만, 조건 충족 시 청년도약계좌에서 청년미래적금으로 갈아타기(연계 가입)가 가능합니다. (청년내일저축계좌 등 타 부처 자산형성 사업은 중복 허용)
4. 신청방법 및 제출서류 안내
취급 시중은행 앱을 통해 비대면으로 자격 조회 및 가입을 진행하실 수 있습니다.
- 가입자격 조회: 주요 취급 은행(국민, 신한, 하나, 우리, 농협, 기업 등) 모바일 앱 접속 $\rightarrow$ 청년미래적금 가입자격 조회 신청
- 심사 진행: 서민금융진흥원에서 국세청 소득 자료 및 가구원 소득 심사 진행
- 계좌 개설: 적격 통보 수령 후 해당 은행 앱을 통해 비대면 계좌 개설 및 첫 납입 진행
5. 자주 묻는 질문 (FAQ)
Q1. 가입 후 퇴사하거나 소득이 오르면 적금이 해지되나요?
아닙니다. 가입 시점의 전년도 소득을 기준으로 심사하므로, 가입 이후 취업 상태가 바뀌거나 연봉이 인상되어도 3년 만기까지 유지되며 정부 기여금과 비과세 혜택이 정상 제공됩니다. (단, 중소기업 우대형의 경우 근무 기간 유지 조건 확인이 필요할 수 있습니다.)
Q2. 소득이 없는 대학생이나 취준생도 가입할 수 있나요?
국세청에 신고된 소득 증명이 불가능한 경우 가입이 제한됩니다. 다만 아르바이트, 프리랜서 등으로 소득 신고가 되어 있거나 육아휴직급여, 군 장병 급여를 받는 경우에는 신청이 가능합니다.
Q3. 매달 50만 원을 다 못 채우고 적게 넣으면 불이익이 있나요?
자유적립식 상품이므로 경제 상황에 따라 월 1만 원 등 적은 금액을 납입해도 계좌가 유지됩니다. 다만 납입 원금이 줄어들면 이에 비례하여 정부 기여금과 이자 금액도 줄어들게 됩니다.
- 최종 확인일: 2026년 9월 7일
- 출처: 금융위원회, 서민금융진흥원 공식 안내 자료
답글 남기기